Le prix de souscription d’une SCPI représente le montant exact qu’un investisseur doit régler pour acquérir une part sur le marché primaire. Ce prix, fixé par la société de gestion, intègre à la fois la valeur du patrimoine immobilier détenu et une commission de souscription. Comprendre sa composition, ses variations et surtout l’écart qu’il peut créer avec la valeur réelle du patrimoine permet d’éviter de payer trop cher, ou de vendre à perte après quelques années de détention.
Prix de souscription et valeur de reconstitution : deux notions à distinguer
Le prix de souscription affiché par une SCPI à capital variable correspond au tarif catalogue pour devenir associé. Ce montant ne reflète pas mécaniquement la valeur réelle du patrimoine détenu par la société.
La valeur de reconstitution est un indicateur plus complet. Elle additionne la valeur vénale des immeubles, les liquidités disponibles et l’ensemble des frais qu’il faudrait engager pour reconstituer le patrimoine à l’identique (droits de mutation, commissions d’acquisition, frais de notaire).
La réglementation encadre l’écart entre le prix de souscription et cette valeur de reconstitution. Un écart durable entre les deux peut signaler une situation à analyser avant tout achat.
Décote ou prime : ce que l’écart révèle
Quand le prix de souscription se situe nettement en dessous de la valeur de reconstitution, la SCPI affiche une décote. L’investisseur achète alors ses parts pour un montant inférieur à la valeur théorique du patrimoine sous-jacent. Cette situation peut précéder une revalorisation du prix de part.
À l’inverse, un prix de souscription supérieur à la valeur de reconstitution constitue une prime. L’acheteur paie plus que la valeur estimée des actifs. Ce cas de figure, moins fréquent, mérite une vigilance particulière : en cas de baisse du marché immobilier, la correction du prix de part sera d’autant plus marquée.
Avant toute souscription, vérifier l’historique récent du prix de part donne une indication sur la trajectoire de la SCPI, plutôt que de se fier uniquement au tarif affiché à un instant donné.
Commission de souscription SCPI : ce qui se cache dans le prix affiché
Le prix de souscription inclut une commission prélevée au bénéfice de la société de gestion et du réseau de distribution. Cette commission de souscription (parfois appelée frais d’entrée) varie selon les véhicules et peut représenter une part significative du montant investi.
Ce prélèvement n’apparaît pas toujours de manière explicite pour l’épargnant, car il est directement intégré au prix de la part. Concrètement, dès l’achat, la valeur de retrait de vos parts est inférieure au prix que vous avez payé. La différence correspond à cette commission.
SCPI sans frais d’entrée : un transfert de coût, pas une économie
Certaines SCPI récentes affichent un prix de souscription sans commission d’entrée. L’absence de frais initiaux ne signifie pas que l’investissement est gratuit. Ces SCPI appliquent généralement des frais de retrait anticipé si la revente intervient avant une durée de détention minimale.
Les frais de gestion annuels peuvent aussi être plus élevés sur ces véhicules. Le coût global se mesure sur la durée totale de détention, pas uniquement au moment de l’achat. Un investisseur qui prévoit de conserver ses parts dix ans ou plus pourra trouver un avantage réel dans une SCPI sans frais d’entrée. Pour un horizon plus court, le calcul peut s’inverser.
Valeur de retrait et perte potentielle : le vrai coût d’une sortie anticipée
Le prix de souscription retient l’attention au moment de l’achat, mais c’est la valeur de retrait qui détermine ce que l’investisseur récupère réellement en cas de revente. La différence entre ces deux montants constitue la perte immédiate subie à la sortie.
Sur une SCPI classique avec une commission de souscription proche de la moyenne du marché, un investisseur qui revend ses parts peu après l’achat encaisse une moins-value correspondant à l’intégralité de cette commission. Les revenus distribués pendant la période de détention ne suffisent pas toujours à compenser cet écart, surtout si la durée est courte.
Le délai de récupération du capital initial
Pour neutraliser l’effet des frais de souscription, il faut que les loyers perçus (nets de fiscalité et de frais de gestion) comblent progressivement l’écart entre le prix payé et la valeur de retrait. Ce délai dépend du taux de distribution de la SCPI et du niveau de la commission d’entrée.
Avec un taux de distribution annuel de l’ordre de 4 à 5 % et une commission d’entrée proche de la moyenne, plusieurs années sont nécessaires avant de retrouver l’équivalent du capital initialement investi. Ce mécanisme explique pourquoi la SCPI est un placement dont la durée de détention recommandée atteint généralement dix ans.
- La valeur de retrait est toujours inférieure au prix de souscription sur les SCPI à frais d’entrée : cette différence est acquise par la société de gestion dès le premier jour.
- Le taux de distribution affiché est déjà net de frais de gestion, mais ne tient pas compte de la fiscalité personnelle de l’investisseur, qui réduit le rendement effectif.
- Sur le marché secondaire, le prix d’exécution peut être inférieur à la valeur de retrait si la demande de rachat est supérieure à l’offre, ce qui allonge encore le délai de récupération.
Minimum de souscription et ticket d’entrée : des écarts significatifs entre SCPI
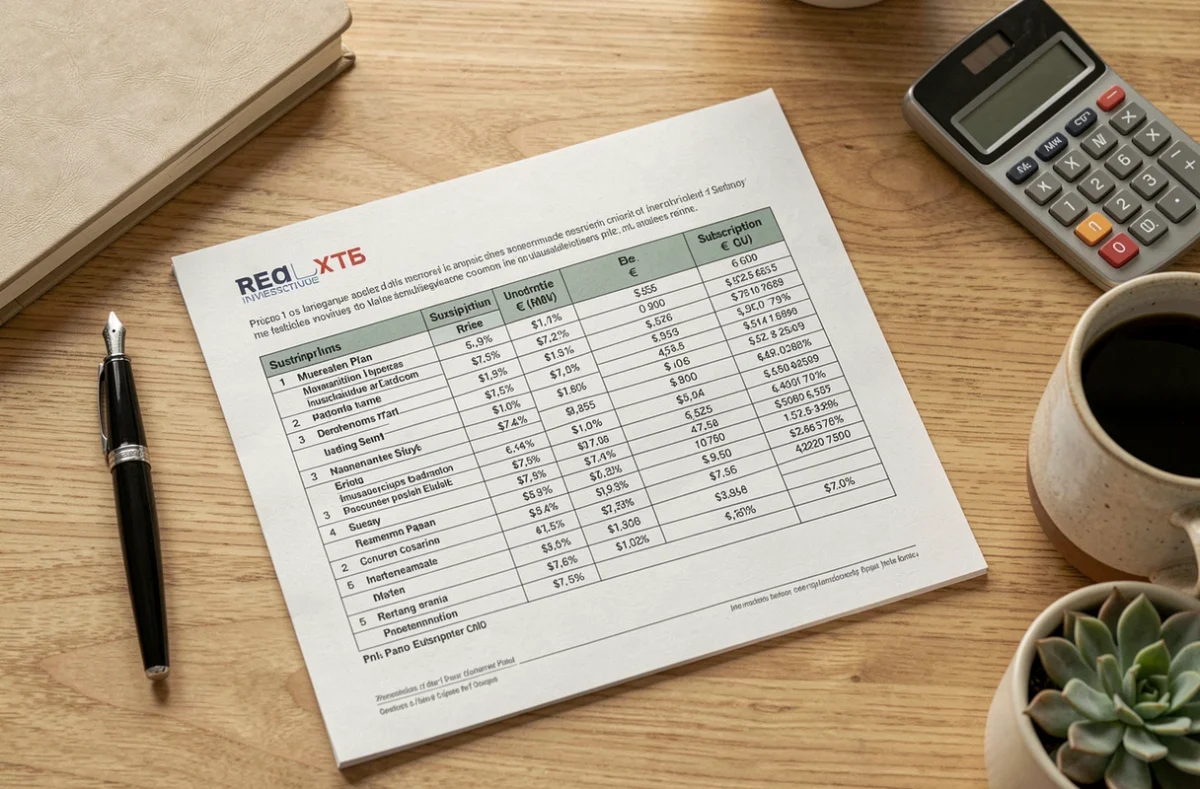
Le prix unitaire d’une part ne donne qu’une vision partielle du montant réel à mobiliser. Certaines SCPI imposent l’acquisition d’un nombre minimum de parts lors de la première souscription. Le ticket d’entrée effectif peut ainsi varier de quelques centaines d’euros à plusieurs milliers, selon le véhicule choisi.
Ce paramètre a des conséquences directes sur la diversification du portefeuille. Un investisseur disposant d’une enveloppe limitée pourra accéder à plusieurs SCPI si les minimums de souscription sont bas, répartissant ainsi le risque entre différentes stratégies immobilières et zones géographiques.
Ce que le prix unitaire ne dit pas
Un prix de part bas ne garantit ni un rendement élevé, ni une liquidité satisfaisante. À l’inverse, un prix unitaire élevé ne signifie pas que la SCPI est de meilleure qualité. Le prix de souscription doit être mis en regard de plusieurs éléments concrets :
- Le rapport entre le prix de souscription et la valeur de reconstitution, pour identifier une éventuelle décote ou prime.
- Le taux de distribution historique sur les dernières années, qui donne une indication (non garantie) de la capacité de la SCPI à générer des revenus.
- Les frais totaux (souscription, gestion, retrait) et leur impact cumulé sur un horizon de détention réaliste.
- Le taux d’occupation financier du patrimoine, qui reflète la qualité locative des immeubles détenus.
Critères à vérifier avant de souscrire au prix affiché
Le prix de souscription d’une SCPI n’est qu’un point d’entrée. Comparer les SCPI sur le seul taux de distribution ne suffit pas : le TRI (taux de rentabilité interne) sur dix ans intègre les frais, la revalorisation du prix de part et les revenus distribués. C’est l’indicateur le plus fiable pour mesurer la performance réelle d’un placement en SCPI.
Les documents réglementaires de chaque SCPI (document d’information clé, note d’information, rapport annuel) détaillent l’ensemble des frais avant toute souscription. Ces documents sont accessibles gratuitement et leur lecture évite les mauvaises surprises.
Pièges fréquents sur le prix de souscription
Souscrire au prix facial sans vérifier la valeur de reconstitution revient à acheter un bien immobilier sans connaître le prix du marché dans le quartier. Une SCPI dont le prix de part a été récemment revalorisé mérite un examen particulier : la hausse reflète-t-elle une appréciation réelle du patrimoine, ou un ajustement technique ?
La liquidité constitue un autre angle mort. En période de tensions sur le marché immobilier, les délais de revente des parts peuvent s’allonger considérablement. Le prix de retrait théorique n’a de valeur que si un acheteur se présente en face. Sur les SCPI à capital variable, la société de gestion peut suspendre les rachats si les demandes dépassent les souscriptions entrantes.
Un investissement en SCPI comporte un risque de perte en capital et les performances passées ne préjugent pas des performances futures. Le prix de souscription, aussi attractif soit-il, ne protège pas contre une baisse de la valeur des immeubles détenus.
Pour obtenir une analyse adaptée à votre situation patrimoniale et fiscale, un conseiller spécialisé peut vous aider à comparer les SCPI selon l’ensemble de ces critères. Le formulaire ci-dessous vous permet d’être rappelé gratuitement par un professionnel.